この記事のポイント
- 成約前の顧客・取引・対応状況を、比較できる定義で残す。
- 売上だけでなく、受注から納品、相談、入金までの変化を確かめる。
- 減少の理由を決め付けず、季節性、価格、供給、顧客の状況を切り分ける。
- 顧客へ伝える内容と、社内で実行できる対応をそろえる。
1.成約は、顧客との関係を確認する起点になる
M&Aが成約しても、顧客が同じように注文を続けるとは限りません。一方、成約後に売上が減ったからといって、その原因がM&Aや顧客の不安にあると直ちに判断することもできません。季節性や納品の時期、商品の変更、顧客側の事情など、複数の要因を確かめる必要があります。大切なのは、変化に気付き、理由を調べ、必要な対応を決められる状態を作ることです。
中小企業庁のPMIに関する案内は、M&Aの目的や対象会社の現状を確認し、優先課題と対応方針を整理するためのツールを紹介しています。また、2022年版中小企業白書のPMIの説明では、取引先との関係も含む信頼関係の構築を扱っています。本稿は、これらの公式な考え方を踏まえ、顧客との取引を点検する方法を編集部が提案するものです。
目的は、顧客の離反率を一つの数値へまとめることだけではありません。買収で引き継ぎたい価値がどこにあり、それを支える対応が続いているかを確かめます。価格への信頼、納期の安定、相談のしやすさ、技術的な説明など、顧客が取引を続ける理由は事業ごとに異なります。何を維持したいかを先に説明できるようにします。
この記事の指標や点検表は、全社へ共通の基準値を当てはめるものではありません。業種や契約、取引頻度によって、確認できる変化も必要な対応も違います。顧客に関する情報を広く集める前に、目的、対象、取り扱う範囲を決めます。現場へ新しい報告だけを増やすのでなく、もともとの業務で得られる情報を使えるかを検討します。
2.成約前の状態を、比較できる形で残す
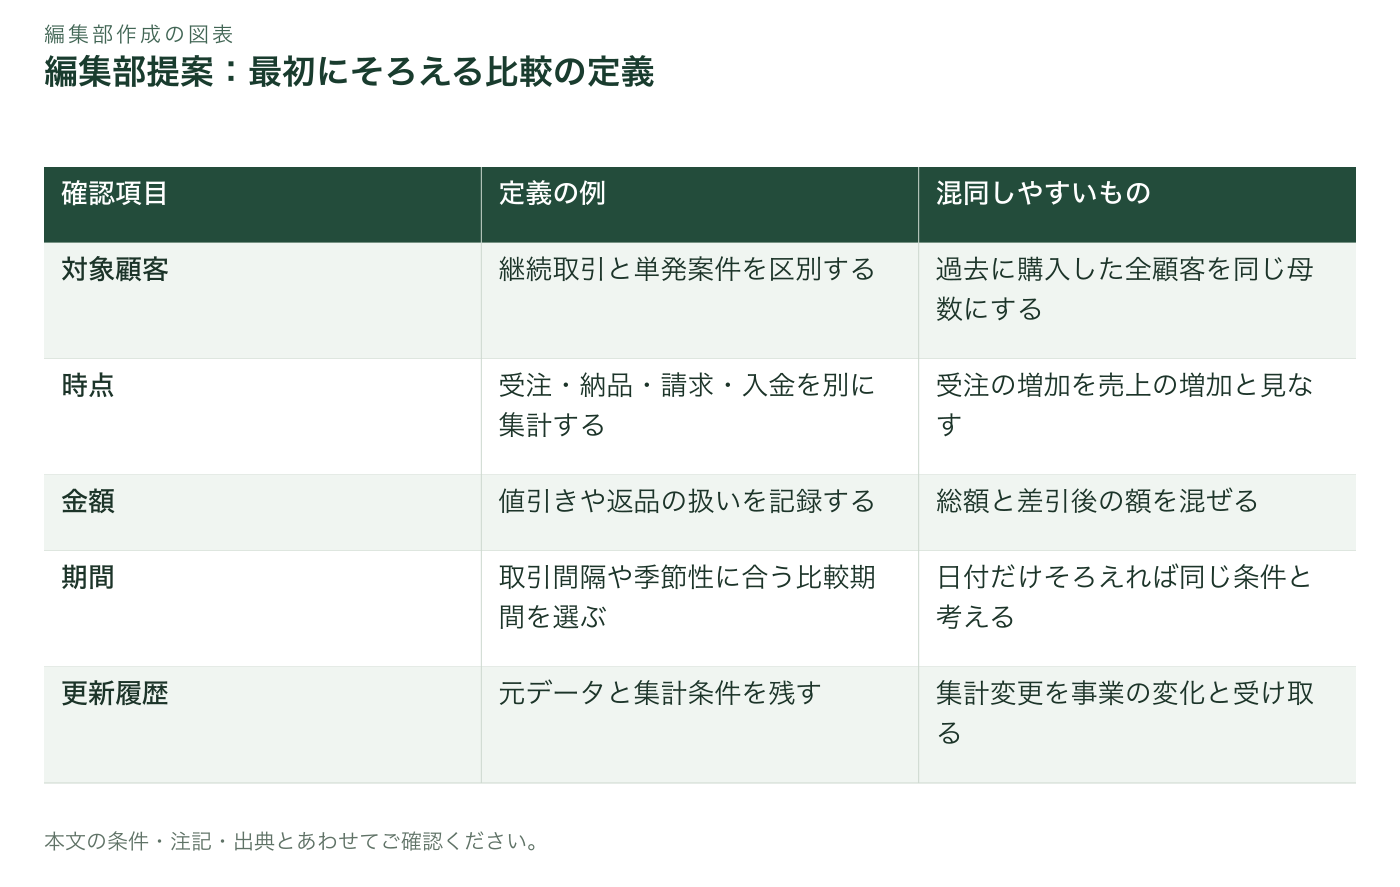
顧客の変化を調べるには、成約前にどうだったかが必要です。売上の合計だけでなく、対象期間、集計の単位、受注と売上を認識する時点、返品や取消しの扱いを確認します。同じ「今月の数字」という表現でも、ある担当者は受注、別の担当者は納品、経理は請求を指しているかもしれません。比較に使う定義を先にそろえます。
顧客の区分にも注意が必要です。毎月注文する顧客と、不定期の大きな案件だけを依頼する顧客では、注文がない期間の意味が違います。過去に購入した顧客をすべて同じ母数へ入れると、通常の取引間隔を離反と見なしてしまう可能性があります。取引の性質を整理し、今回の点検対象に含めた理由を残します。
履歴が十分に残っていない場合は、きれいな基準値を作るために推定を事実として埋めないようにします。請求記録で分かる部分、営業の説明による部分、資料がなく分からない部分を区別します。確認できる期間や対象が限られるなら、その範囲で比較し、今後の業務で記録を増やす計画を立てます。最初から完全な分析を求める必要はありません。
担当者が変わっても同じ意味で集計できるかを確かめることが、後の運用を助けます。集計の条件を保存し、どの元データを使ったかを記録します。表の数字が更新されたときに、事業が変わったのか、集計方法が変わったのかを見分けるためです。成約前のデータを比較用に残す際も、必要な情報と閲覧できる人を限定します。
比較用のデータを作るときは、引継ぎの時点で処理中だった案件を別に確認します。成約前に受注し、成約後に納品や請求をする案件が混在していると、どちらの期間の仕事かを数字だけから判断しにくくなります。案件を無理に二分するのではなく、受注から入金までの時点を残すことで、引継ぎの前後にまたがる仕事も追えるようにします。
表の内容をテキストで読む
| 確認項目 | 定義の例 | 混同しやすいもの |
|---|---|---|
| 対象顧客 | 継続取引と単発案件を区別する | 過去に購入した全顧客を同じ母数にする |
| 時点 | 受注・納品・請求・入金を別に集計する | 受注の増加を売上の増加と見なす |
| 金額 | 値引きや返品の扱いを記録する | 総額と差引後の額を混ぜる |
| 期間 | 取引間隔や季節性に合う比較期間を選ぶ | 日付だけそろえれば同じ条件と考える |
| 更新履歴 | 元データと集計条件を残す | 集計変更を事業の変化と受け取る |
3.売上・受注・粗利・入金を、別の問いとして読む
売上は重要な結果ですが、それだけでは変化の起点が分かりません。注文が減っているのか、注文はあるのに納品が遅れているのか、納品は進んだが請求が遅れているのかを分けて確認します。取引の流れに沿って見ることで、営業への働きかけが必要なのか、供給や事務の問題を先に解くべきなのかを考えやすくなります。
受注金額が維持されていても、値引きや追加対応の負担が増えているかもしれません。そこで、粗利などの社内で使っている採算の指標と、見積もりの変更、無償対応の有無を合わせて確認します。会計上の定義や計算の扱いは担当者へ確認し、本稿の表だけで決めないでください。顧客を維持するための対応が、事業計画と両立するかを考える材料にします。
入金の遅れも、顧客の意思だけを示すものではありません。請求先や締め日の変更、必要書類の不足、先方の確認手順など、事務上の理由が関係することがあります。担当者が催促を始める前に、請求と入金の記録、顧客との連絡を照合します。関係の悪化と事務の停滞を区別すれば、相手に合わせた確認がしやすくなります。
逆に、入金が順調なことだけで将来の取引も続くと判断しないようにします。現在の入金が過去の受注に対応していて、次の注文は減っている場合も考えられます。各指標が取引のどの時点を表すかを対応させ、先に起こる変化と、後から表れる結果を混ぜないことが重要です。因果関係が分からない段階では、仮説として記録します。
採算の確認では、価格だけでなく、対応の内容が変わっていないかを確かめます。以前は別料金だった作業を同じ金額に含めていれば、売上が同じでも負担は変わります。担当者が顧客へ説明した内容と、社内の作業記録を対応させます。具体的な原価や利益の計算は担当者とそろえ、数字を比較する前に何を含めたかを明らかにします。
4.顧客との接点を、個人の記憶から取り出す
顧客との関係は、契約書の連絡先だけで続いているとは限りません。注文を出す人、仕様を相談する人、検収する人、支払いを確認する人が違うことがあります。必要な範囲で、どの役割と誰が連絡し、何を確認しているかを整理します。担当者の私的な評価や必要のない個人情報を集めることより、仕事の接点を把握することが目的です。
取引先との連絡が特定の担当者へ集中している場合は、その人の負担と、代わりの対応が可能かも確認します。連絡先を共有するだけで、これまでの相談の経緯や例外対応まで引き継げるとは限りません。直近の案件、説明した条件、未回答の相談を業務の記録として整理し、誰が続きを扱うのかを決めます。
接点を増やす場合も、顧客へ同じ説明を何度も求めないようにします。既存の窓口から必要な範囲を引き継ぎ、新しい担当者が何を担うかを伝える方法を考えます。社内の体制変更をそのまま顧客へ負担として渡すのでなく、相手が相談しやすい窓口を維持することが大切です。担当者を紹介したという事実と、実際に相談がつながることを分けて確かめます。
顧客情報を別のシステムへ移す場合は、既存の取り扱い条件や社内ルールも確認します。何でも一つの場所へ集約すればよいとは限りません。相談履歴、契約情報、請求情報など、それぞれを誰が何のために使うかを整理します。移行後の検索や権限を確かめる作業も、顧客対応を止めないための運用準備に含めます。
連絡がつながったことの確認は、大量の一斉配信の記録だけでは足りない場面があります。未回答の相談が引き継がれているか、顧客が使う窓口に変更があるなら案内を確認できたかなど、対象の業務に合う確認を選びます。顧客の反応を記録する場合も、推測した評価を本人の発言として保存せず、実際の回答と社内の判断を区別します。
5.売上に先立つ変化を、現場の記録から探す
変化の兆候として、見積もり依頼、再注文、問い合わせ、納期の相談、苦情や返品など、事業に合う情報を確認します。すべての件数を増減だけで判断せず、内容を確かめます。問い合わせの増加が関心の高まりを示す場合もあれば、説明が分かりにくくなったことを示す場合もあります。数値と代表的な内容を対応させます。
点検対象を決める際は、記録を取れるものだけでなく、顧客が困ったときにどこへ連絡するかを考えます。営業へ届いた苦情、現場への納期相談、経理への請求の質問が別々に保存されていると、一つの顧客で起きていることを見落としかねません。情報をすべて転載するのでなく、問題の種類と担当、対応状況をつなげる方法を検討します。
確認の頻度は、業務の速さに合わせます。日々注文がある事業と、長い検討期間を経て契約する事業では、短期に見える兆候が違います。全社へ毎日の報告を求める前に、どの変化なら実際に対応へつながるかを考えます。見ても行動を変えられない指標を増やすより、確認後の動きを決められる少数の項目から始めます。
一度起きた変化と、続いている変化も分けて記録します。偶然の大口案件や特殊な事情を通常の状態として扱うと、次の期間の判断を誤ることがあります。例外を除外する場合は、理由を残します。都合の悪い結果だけを例外扱いせず、どの条件なら同じ方法で扱うかを決め、元の記録へ戻れるようにします。
苦情が記録されなくなった場合も、状態が改善したのか、記録する窓口が変わったのかを確かめます。新体制で入力の手間が増え、担当者が別の場所へ記録している可能性も考えられます。数字が小さくなったことを良い変化と読む前に、記録の流れが続いているかを確認します。集計の対象外になった相談がないか、代表的な案件で照合します。
6.顧客へ説明する前に、社内で実行できる範囲をそろえる
顧客が成約後の変化を心配している場合、説明を急ぐこと自体が目的にならないようにします。今後も変わらないと伝えられること、変更が決まっていること、まだ検討中のことを社内で整理します。具体的な納期、価格、担当体制などを確認せずに、安心してもらうためだけの約束をすることは避けます。伝える内容と実行できる範囲をそろえます。
顧客の声を聞くときは、M&Aについての感想だけを求めるのでなく、日常の取引で困っていることを確認します。連絡がつながりにくい、回答の内容が担当者ごとに違う、以前の相談が引き継がれていないなど、対応を検討できる具体的な事象を集めます。質問に対する相手の回答と、担当者の解釈を分けて記録します。
返答を持ち帰る項目には、誰が確認し、いつ連絡するかを置きます。まだ決まっていないことを、その場で決めたように伝えないことが重要です。担当者が答えられない事項を抱えたままになると、顧客への連絡が止まりやすくなります。社内の判断先と顧客窓口を対応させ、返答の抜けを確かめられるようにします。
複数のシステムに相談や対応記録が分かれていて実情を追えない場合は、データの対応付けや担当間の引継ぎが実装上の論点になります。VERSAROCへの相談では、まず現在の記録と仕事の流れを示し、どこで情報が途切れるかを整理できます。顧客維持の結果を保証するのではなく、必要な確認と対応を続けるための技術・運用支援を検討します。
7.小さな点検表を、担当と行動へ結び付ける
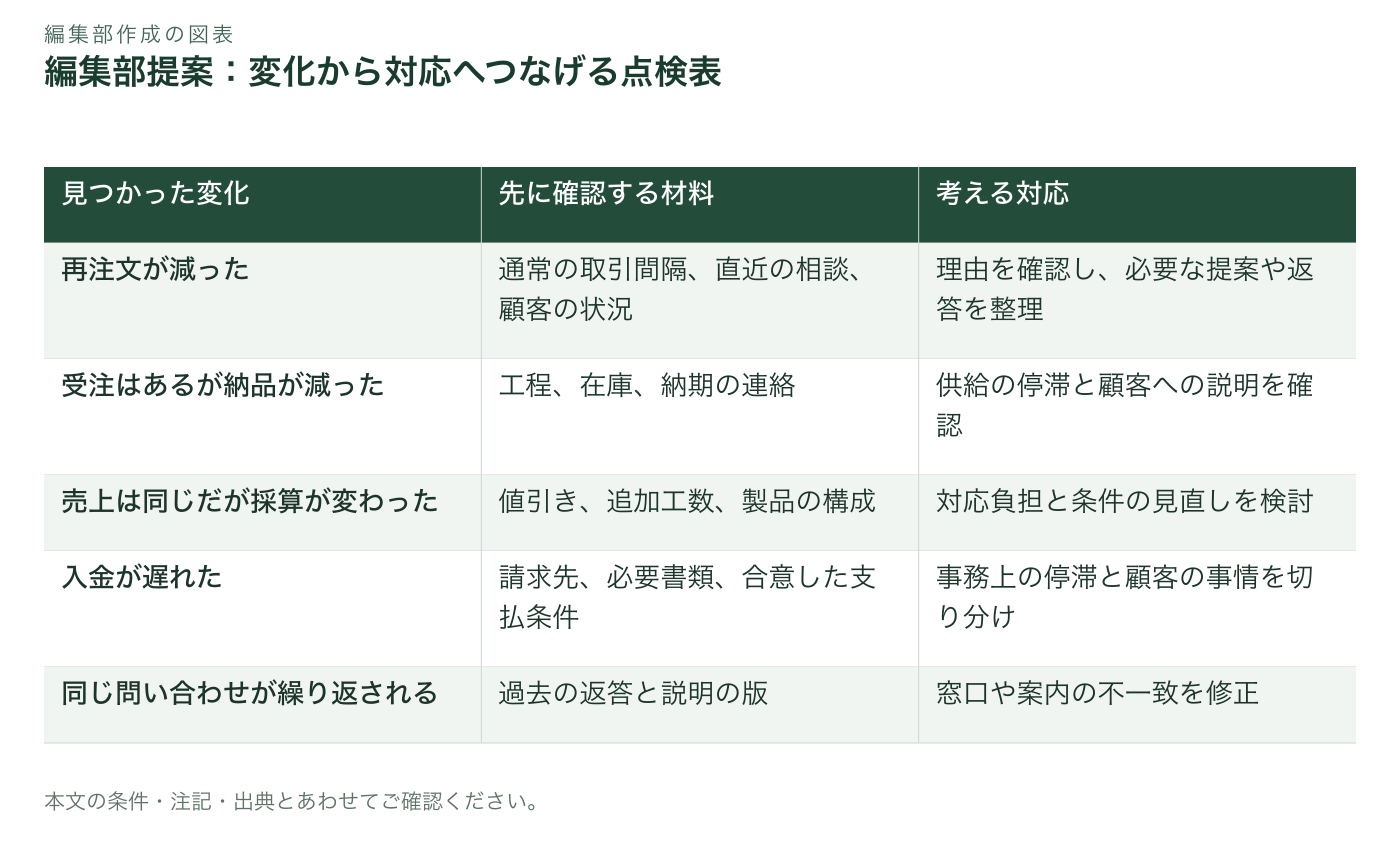
点検表を作る場合は、顧客名と数字だけでなく、変化の内容、確認した材料、考えられる理由、次の対応を並べます。営業担当の感想だけでも、集計した数字だけでも、すぐに対応を決められないことがあります。両方を一度に結論へまとめず、どの事実からどの仮説を考えているかを説明できるようにします。
対応の優先順位は、金額の大きさだけで決めない方法を検討します。供給が止まって顧客の仕事に影響する可能性、同じ問題が複数の取引へ広がる可能性、返答期限が近い相談など、事業上の影響を踏まえます。本稿では普遍的な点数や警戒値は示しません。会社で使う基準は、誰が判断し、どのように見直すかも含めて決めます。
担当者を置く際は、情報を集める人と、判断する人を区別します。顧客の相談を受けた人に、価格や納期の変更まで決める権限があるとは限りません。確認作業、社内の判断、顧客への連絡がつながるようにします。一人へすべてを任せることで、重要な相談が個人の手元に残り続ける状態を避けます。
記録の更新は、会議用の報告を作るためだけに行わないようにします。顧客へ何を回答したか、未解決なのは何か、別部門へ何を引き継ぐかが分かることを重視します。解決した項目を閉じる際にも、処理を終えた日だけでなく、顧客へ必要な連絡が届いたかを確かめます。社内の完了と、相手との確認が一致するようにします。
表の内容をテキストで読む
| 見つかった変化 | 先に確認する材料 | 考える対応 |
|---|---|---|
| 再注文が減った | 通常の取引間隔、直近の相談、顧客の状況 | 理由を確認し、必要な提案や返答を整理 |
| 受注はあるが納品が減った | 工程、在庫、納期の連絡 | 供給の停滞と顧客への説明を確認 |
| 売上は同じだが採算が変わった | 値引き、追加工数、製品の構成 | 対応負担と条件の見直しを検討 |
| 入金が遅れた | 請求先、必要書類、合意した支払条件 | 事務上の停滞と顧客の事情を切り分け |
| 同じ問い合わせが繰り返される | 過去の返答と説明の版 | 窓口や案内の不一致を修正 |
8.減少の理由を、一つの説明へ急いでまとめない
受注や売上が減ったとき、M&Aへの不安、顧客側の需要の変化、競争、季節性、供給の遅れなど、複数の仮説を並べます。もっともらしい説明が一つ見つかっても、それだけで確定しないようにします。どの資料や顧客への確認があれば、仮説を支持または見直せるのかを決めます。分析の目的は、原因らしい言葉を付けることではありません。
比較する顧客や製品を分けると、合計だけでは分からなかった違いが見えることがあります。ただし、細かく分ければ正しい理由が分かるとは限りません。対象が少ない区分では、特別な一件の影響が大きくなります。どの範囲で確認した結果かを示し、まだ確かめられていない顧客全体へ一般化しないようにします。
価格改定や製品構成の変更があった場合は、金額と数量の変化を混ぜずに確認します。数量の記録がない事業では、別の手掛かりが必要になるかもしれません。できない分析を無理に作るより、何が分からないかを残し、見積もりや注文の記録を今後どう整えるかを検討します。顧客ごとの事情を担当者へ聞くことも、数字を補う一つの方法です。
顧客へ理由を尋ねる場合も、社内で決めた仮説へ誘導しないようにします。相手が何を経験し、何を判断したかを確認します。回答が得られなければ、未確認として記録します。推測で埋めた原因に対して施策を広げるより、影響が大きい取引から確認を進め、得られた情報に応じて対応を更新する方法を考えます。
比較結果を説明するときは、金額の変化を一人の担当者や一つの部署の評価へ直結させないようにします。顧客の需要や供給の制約など、担当者だけでは変えられない条件があるためです。責任を決めるための数字として使うと、現場が曖昧な情報を報告しにくくなる場合もあります。未確認事項を共有し、次の確認に使う目的を先にそろえます。
9.データ連携は、共通の顧客識別と定義から始める
営業と経理、現場の情報をつなぐときは、同じ顧客をどう識別するかが最初の問題になります。略称、部門名、請求先の名称が異なり、単純に名前を一致させるだけでは別の取引を混ぜる可能性があります。法人、拠点、発注元、請求先の関係を確認し、どの単位で点検したいかに合わせて対応を整理します。
自動集計を導入する前に、少数の代表的な取引で元の記録と照合します。受注が売上へ正しく対応するか、取消しや返品が二重に数えられないか、未入力をゼロとして扱っていないかを確かめます。見た目の整った画面ができても、集計の意味が違えば判断には使えません。どの例外を確認したかを残し、同じ方法で更新できる状態を作ります。
必要なデータを増やす際は、利用目的と権限を見直します。顧客の相談記録をすべて全社公開するのでなく、点検のために必要な分類や対応状況だけを共有できるか検討します。詳しい内容へ戻る人を限定し、集計と原記録の扱いを分けます。運用を便利にすることと、元の情報の取り扱い条件を守ることを一緒に考えます。
VERSAROCへ技術支援を相談する場合は、現行の表やシステム名だけでなく、判断に使いたい問いと、手作業で止まる箇所を示すと検討しやすくなります。顧客の名寄せ、集計条件の整理、担当間の引継ぎ、更新時の確認など、必要な作業を分けます。最初から一括置換を前提にせず、既存の仕組みで確かめられる範囲を起点にします。
連携を始めた後の更新失敗も、業務上の確認事項に含めます。データが届かなかったのに前回の数字を新しい結果として表示すると、変化を見落とす可能性があります。更新の日時、対象期間、失敗した処理を確認できるようにし、古いデータで判断しそうな場合は担当者が気付ける形を検討します。正常に見える画面だけで運用の完了としないことが必要です。
10.架空例:売上減少を、窓口の問題だけで説明しない
ここからは編集部による架空例です。保守サービス会社の戊社を引き継いだ己社は、成約後のある期間に売上が減っていることに気付きました。新しい窓口を案内した直後だったため、社内では顧客が体制変更を不安に感じたのではないかという見方が出ました。しかし、売上の合計だけでは、どの顧客の何が変わったかは分かりませんでした。
担当者が受注、作業完了、請求を分けて見ると、注文はあるのに作業の日程が遅れている取引と、そもそも相談が減っている取引が混在していることが分かりました。前者では日程調整の引継ぎ、後者では顧客の状況の確認が必要だと仮説を分けます。どちらもM&Aが原因と確定したものではなく、それぞれに確認する材料を決めました。
顧客への連絡も分けて考えます。作業が遅れている顧客には、現場で確認できた予定と、まだ決まっていない点を整理して説明します。相談が減っている顧客には、取引の状況や困っていることを確認します。同じ案内を全顧客へ送り直す前に、顧客ごとの事象と、社内で実行できる対応を合わせることを優先しました。
この例では、対応後の数字が改善したという架空の成功率は置きません。確認した事実、分けた仮説、実施する対応、次に確かめる結果を記録するまでが要点です。売上が戻ることを約束するのでなく、何を根拠に対応を選んだかを説明できる状態にします。違う結果が出たときは、原因の仮説と運用のどちらを見直すかを考えます。
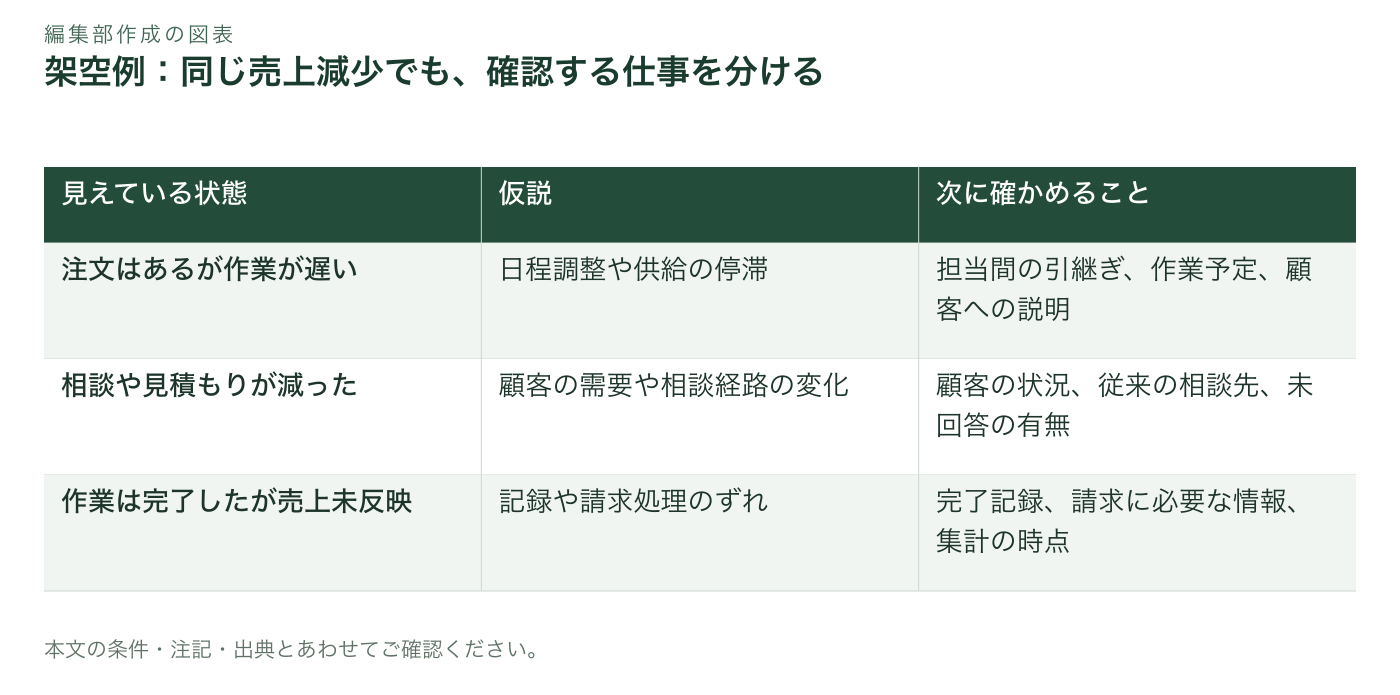
表の内容をテキストで読む
| 見えている状態 | 仮説 | 次に確かめること |
|---|---|---|
| 注文はあるが作業が遅い | 日程調整や供給の停滞 | 担当間の引継ぎ、作業予定、顧客への説明 |
| 相談や見積もりが減った | 顧客の需要や相談経路の変化 | 顧客の状況、従来の相談先、未回答の有無 |
| 作業は完了したが売上未反映 | 記録や請求処理のずれ | 完了記録、請求に必要な情報、集計の時点 |
11.改善策は、顧客への影響と社内の負担を一緒に見る
対応策を検討するときは、連絡を増やす、値引きする、特別な納期へ対応するなど、一つの行動に飛び付かないようにします。顧客が困っている原因に合っているか、社内で継続できるかを確認します。問題の原因が作業の遅れであるなら、案内を増やすことだけでは解決しないかもしれません。対応と仮説を対応させます。
特別な対応をした場合は、誰が何を判断したかを残します。同じ顧客へ別の担当者が異なる説明をすると、新たな混乱につながる可能性があります。対応を続ける条件や、通常の扱いへ戻す際の説明も検討します。顧客に合わせることと、社内で把握できない例外を増やすことを同一視しないようにします。
変更を試す場合は、対象と確認したいことを限定します。すべての顧客へ一度に広げる前に、実際に対応できるか、記録へ反映されるか、担当間で情報が届くかを確かめます。これは統計的な効果を保証する試験ではなく、運用上の確認です。実施結果から何が分かり、何はまだ分からないかを分けて次の判断へ渡します。
顧客の関係を守る取組が、特定の担当者の残業や個人的な調整に依存していないかも見ます。成約後の報告や新しい手順が加わって、従来の対応時間が減っているかもしれません。現場の努力だけで補うのではなく、重複する入力や不要な確認を減らせるかを検討します。業務を続ける仕組みを改善することが、顧客対応の条件にもなります。
対応の記録を閉じる条件は、実施内容に合わせます。資料を送った段階で終えるのか、顧客へ説明して次の予定を確認する必要があるのかを区別します。担当者が変わる場合は、未回答の項目と連絡予定を一緒に渡します。完了の欄を増やすための処理ではなく、顧客との次のやり取りに必要な状態を保つことを目指します。
12.確認した結果を、計画の見直しへ戻す
点検の結果は、実施した対応の件数だけで報告しないようにします。顧客のどの状態を確認したか、対応がどこまで進んだか、残る不明点は何かを分けます。連絡したことと、問題が解消したことは同じではありません。社内の処理が終わった後にも、顧客が必要な情報を受け取れたかを確かめる場面があります。
買収前に想定していた顧客との関係と、実際の状況が異なる場合は、その違いを事業計画へ戻します。新しい体制への移行に予想より工数が必要なのか、提供する内容を見直す必要があるのかを整理します。調査時に分からなかったことと、成約後に変わったことを区別すれば、次に何を調べ、どの前提を更新するかが見えやすくなります。
経営者へ判断を求める事項には、選択肢と影響を添えます。担当者の対応だけで進められる作業と、価格、体制、投資などの決定が必要な事項を分けます。詳しい顧客情報を会議へ大量に配るより、判断に必要な範囲を要約し、必要な人が根拠へ戻れるようにします。情報の量だけで、判断の準備が整ったと考えないようにします。
指標が実務に合わなくなったら、定義を見直すことも必要です。その際は、変更の理由と適用する時点を残し、過去の結果との比較がどう変わるかを説明します。良い結果に見せるために条件を変えたのかと疑われないよう、点検の目的に照らして判断します。定義の更新と事業の変化を別に記録することが、継続的な点検を支えます。
顧客の取引終了を記録する場合は、判断した日と根拠を残します。終了の連絡を受けたのか、一定の期間に注文がない状態を社内で区分したのかでは、意味が異なります。理由の選択肢を設ける場合も「不明」を残し、担当者が推測で一つを選ばなくてよい形を考えます。後から再注文や新しい情報があったときは、元の判断と更新の経緯を追えるようにします。こうした定義の整備が、件数だけを比較して対応を誤ることを減らす土台になります。
13.最初の点検は、一つの顧客群から組み立てる
着手時には、引き継ぎたい顧客との関係、使える記録、確認する担当者をそろえます。全顧客を一度に分析しようとして止まる場合は、継続取引のある顧客など、目的に合う一つの範囲から始める方法があります。対象を限定した結果を全社へ広げて断定せず、その範囲で分かったことを使って、点検の方法を確かめます。
最初にそろえるものは、大きな画面や複雑な予測ではありません。顧客を識別できること、取引の時点が分かること、変化の理由を確認する先があること、対応の続きを担当へ渡せることです。それが表や既存のシステムでできるなら、まず運用を始められます。手作業のどこが負担になるかが分かってから、連携や自動化を検討します。
公式資料から確認したのは、PMIで目的と現状を把握して優先課題を整理する考え方と、取引先との信頼関係も検討する必要があるという説明です。本文の指標、点検表、架空例、データ連携の提案は編集部の整理です。特定の数値を超えれば離反と判断できる、対策をすれば取引が維持できる、といった保証は含みません。
顧客との関係の変化を早く見つけても、理由を誤れば対応はかみ合いません。売上、接点、業務の流れを分けて確かめ、分かったことと残る疑問を次の行動へ渡します。日常の記録を判断に使える状態にすることで、顧客への説明と社内の実行をそろえやすくなります。成約後に続けたい価値を、数字と実際の仕事の両方から点検してください。
公式出典・確認済みの事実
最終確認日:2026/11/07。以下の事実を公式資料で確認しています。本文の実務上の提案は編集部による整理です。
- 中小企業庁のPMI分析ワークシートは、M&Aの目的と譲渡側等の現状から優先課題と対応方針を整理するツールとして案内されている。
- 2022年版中小企業白書のPMIの説明は、従業員や取引先との関係も信頼関係の構築に含めて扱っている。
この記事は一般的な情報提供です。個別案件の法律・税務・会計・投資判断を代替するものではありません。制度や契約の扱いは、最新の公式資料および担当の専門家にご確認ください。
編集方針・訂正のご連絡について ↗