この記事のポイント
- 会社、後継者、先代の入出金を別々に作り、同じ資金を二重に使わない。
- 株式の取得代金と、会社の運転資金・承継後の投資を区別する。
- 金額だけでなく、支払日、調達の確度、条件変更の影響を見る。
- 公的支援は選択肢として調べ、認定・審査・実行を確定入金と混同しない。
1.承継費用を、ひとつの合計で見ない
事業承継の相談では、「引き継ぐためにいくら必要か」という問いが出てきます。しかし、その合計には性質の違うお金が混ざりやすくなります。株式を買う代金は後継者側の支出で、会社の仕入れ資金や給与とは支払う人が異なる場合があります。先代へ対価が入る予定があっても、それが会社の通帳へ入るとは限りません。誰のお金かを分けるところから考えます。
中小企業庁の経営承継円滑化法の案内では、事業承継資金等を確保するための金融支援と、その前提となる認定が紹介されています。代表者個人が必要とする資金への融資や、会社・個人事業主に関する信用保証の枠組みが示されていますが、個別の利用可否や調達額を決める資料ではありません。まず自社の資金ニーズを整理することが先になります。
本稿では、編集部の提案として、会社、後継者、先代の三つの資金表を別々に作り、日付だけをそろえる方法を紹介します。親族内、従業員への承継、第三者への譲渡のどれであっても、当事者や取引の方法に応じて作り替えます。金額の試算や税務上の扱い、資金移動の可否は、金融機関や税理士、弁護士等へ具体的な条件を示して確認します。
計画の目的は、承継のために使える金額を大きく見せることではありません。同じ資金を複数の用途へ充てていたり、入金より先に支払日が来たりする箇所を見つけることです。黒字の会社でも、承継の前後に支出が重なることはあります。会社の資金と経営者個人の都合をひとつの表へ押し込めず、つながりと違いの両方を見える形にします。
2.三つの財布に、目的と確認資料を割り当てる
会社の財布は、事業を継続するための入出金を扱います。商品やサービスの入金、仕入れ、給与、家賃、借入れの返済、設備の支払いなどです。後継者の財布は、株式や資産の取得に必要な自己資金や借入れ、生活に必要な支出などを扱います。先代の財布は、受け取る対価の時期、承継後の収入、生活費や予定された個人の支払いを整理するものです。
この区分は、個人と会社の間で自由にお金を移してよいという意味ではありません。資金の移動には、取引の理由や契約、会社としての手続、税務上の確認等が関わる場合があります。表では、移動を予定している事実と、実行の条件を別々に記入します。会社に現金があるから個人の取得代金へ使える、と先に決めてしまわないようにします。
各表には、金額だけでなく、その数字を確かめる資料を付けます。会社の入金なら請求や受注の記録、個人の取得資金なら売買の検討条件や借入れの相談資料、先代の受取予定なら相手との合意内容などです。日々の家計の詳細を全関係者へ見せる必要はありません。必要な相談先が、必要な範囲で確認できるように情報の共有先も分けます。
誰の表にも入っていない支出が見つかったら、担当者を決める前に、何のための費用かを確認します。専門家への報酬、登記や許認可に関する手続の費用、移転やシステムの変更などが考えられます。負担者が未合意なら未合意のまま記録し、勝手に会社負担へ置き換えないようにします。財布を分けることで、相談が必要な境界も見えてきます。
資料を集めるときは、金額の単位や集計の基準もそろえます。会計資料の金額と、実際の支払予定額を同じ意味で使っていないかを経理へ確認します。一つの支払いを複数の表へ記載するときは、同じ出来事だと分かる番号を付けると、集計時の二重計上を見つけやすくなります。表を作る人が違っても、元の出来事へ戻れることを重視します。
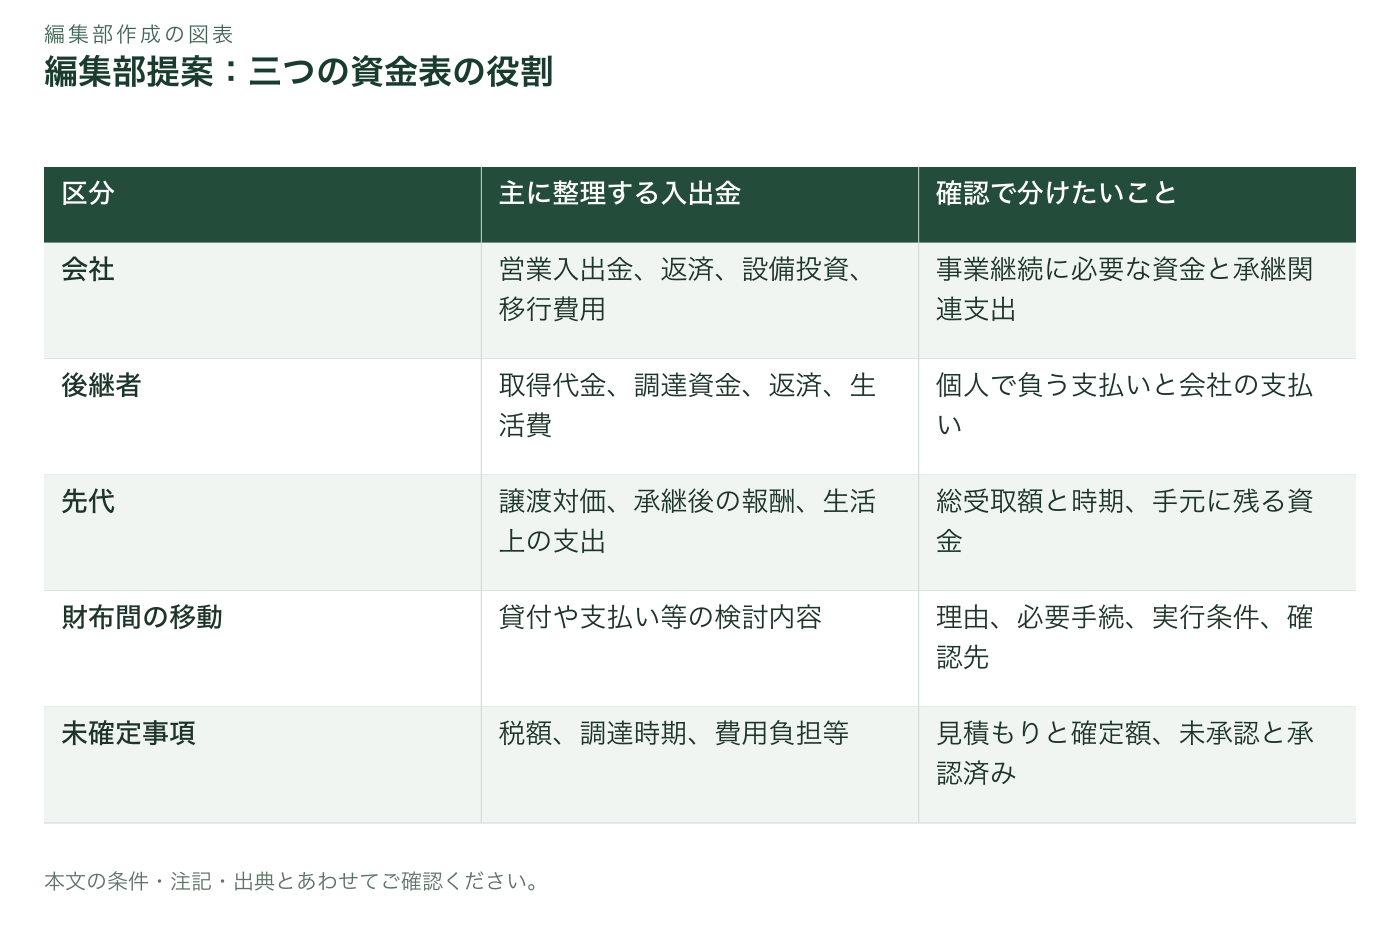
表の内容をテキストで読む
| 区分 | 主に整理する入出金 | 確認で分けたいこと |
|---|---|---|
| 会社 | 営業入出金、返済、設備投資、移行費用 | 事業継続に必要な資金と承継関連支出 |
| 後継者 | 取得代金、調達資金、返済、生活費 | 個人で負う支払いと会社の支払い |
| 先代 | 譲渡対価、承継後の報酬、生活上の支出 | 総受取額と時期、手元に残る資金 |
| 財布間の移動 | 貸付や支払い等の検討内容 | 理由、必要手続、実行条件、確認先 |
| 未確定事項 | 税額、調達時期、費用負担等 | 見積もりと確定額、未承認と承認済み |
3.会社の運転資金は、承継の直前と直後を続けて見る
会社の資金表は、直前の通帳残高を出発点にします。その残高へ、これから入る見込みと支払う予定を日付順に加えます。売上の計上日と入金日、仕入れの計上日と支払日が違うことにも注意します。会計上の利益だけでは、特定の日に支払えるかどうかは分かりません。会計資料と入出金予定の両方から、資金の動きを確かめます。
承継する月だけを特別な表にすると、その前後にある資金不足を見落とすことがあります。季節による仕入れの増加、賞与、税金、借入れ返済、設備の定期保守など、自社で支出が重なる時期を含めて確認します。何か月を見るかは、会社の営業や支払サイクルによって決めます。短期の動きを細かく見る表と、その先を月ごとに見る表をつなげる方法もあります。
入金は、確度の違いを分けて記録します。契約済みでも検収が必要なもの、請求したが入金日が確かでないもの、まだ商談段階のものを同じ列へ入れると、必要な備えが分かりにくくなります。入金が遅れたらどの支払いに影響するかも確認します。予想を悲観的にすることが目的ではなく、どの前提に頼っている計画なのかを理解するためです。
会社に残す資金を検討する際は、通帳の合計だけで判断しないようにします。特定の支払いに充てる予定があるもの、利用に条件があるもの、引き出しや振替に別の手続が必要なものなどを確認します。承継対価の話と会社の現預金の話が連動する場合には、その前提を双方へ明示し、資金表と取引条件の間に矛盾がないか専門家と確かめます。
資金の備えとして利用可能と考えている枠や支援がある場合も、通帳にある現金とは分けます。実際に利用する際の条件や手続、入金までの予定を確認しないと、支払日に間に合うとは判断できません。担当者が「使えるはず」と考えた根拠を残し、金融機関等からの説明で確認できたことと、まだ相談していないことを区別します。
4.後継者は、取得できることと返済できることを分ける
後継者の資金表では、最初に取得の対象と支払いの時点を明確にします。株式を一度に取得するのか、段階を分ける案なのか、株式以外に個人で取得する資産があるのかを整理します。具体的な方法を決める前でも、どの主体がいつ資金を用意する必要があるかは検討できます。取引の仕組みが変わったら、この表も更新します。
自己資金は、口座残高の全額を使えるものとして扱わないようにします。生活上の支払い、すでに予定している支出、他の返済などを差し引く前の数字では、継続できる資金計画になりません。必要な余裕は人によって違うため、一律の金額を当てはめるのでなく、本人が許容できる負担と、支出の見通しを相談先へ説明できる形にします。
借入れを検討するなら、取得時の入金だけでなく、返済が始まってからの収入との関係を見ます。将来の役員報酬や会社からの支払いを予定している場合も、その金額が未決定なら確定収入と区別します。会社の計画が厳しくなったときに個人の返済へ影響が及ぶなら、会社と後継者の資金表を同じ前提で見直す必要があります。
後継者が「先代を安心させたい」と考えて、負担の上限を言い出しにくいこともあります。しかし、最初の支払いを済ませることだけを目標にすると、承継後の運営が難しくなりかねません。本人の生活の詳細を広く共有する必要はありませんが、必要な専門家や金融機関とは、取得費用と返済原資を分けて率直に相談することが大切です。
後継者個人の表では、会社の業績が計画を下回った場合も確認します。報酬等を予定のまま受け取れると置くのか、見直しの可能性を考えるのかによって、個人側の余裕は違います。ここで報酬や配当の具体的な方法を決めるのでなく、会社の資金表と同時に成り立つ前提なのかを、必要な専門家と本人が確認する材料にします。
5.先代は、譲渡価額と承継後に使える資金を混同しない
先代の資金表では、受取予定の金額だけでなく、受け取る時期と条件を整理します。全額を同時に受け取る案なのか、段階がある案なのか、取引後も別の支払いが予定されているのかで、生活や資産管理の計画は変わります。受け取りの条件が検討中なら、その状態を表に残し、確定した現金と同じ扱いにしないことが重要です。
手数料、専門家への報酬、税負担などを考える場合は、誰が試算し、何を前提にした数字かを記録します。記事の一般例から手取り額を推定するのではなく、自分の取引条件を示して確認します。株式を譲る場合と資産を譲る場合など、方法によって論点が異なるためです。未確定額をゼロで埋めるより、確認中の金額として範囲や次の確認日を持つ方が役立ちます。
承継後も会社へ関わる予定があるなら、関わる仕事、期間、支払いの考え方を分けて検討します。先代の生活に必要な金額から、会社の支払額を自動的に決めないようにします。会社として必要な役割と、個人の生活設計を両方見ながら、関係者が相談できる状態を作ります。将来の支払いを見込むなら、その条件が変わる可能性も確認します。
先代が会社へ貸している資金や、個人の資産を会社が利用している関係も、別の確認項目にします。名目が違うお金をまとめて「譲渡代金」と説明すると、誰がいつ払うかが曖昧になります。返済、賃料、売買代金等の検討事項を整理し、それぞれの契約や税務上の確認へつなげます。個人と会社の境界の整理は、先代の安心と会社の継続を同時に考えるために必要です。
対価の受取りに条件が付く案では、その条件を確認できる資料や手順も重要です。将来の成果によって金額が変わるなら、先代が生活上すぐに使う予定の資金とは区別して考えます。条件の定め方や回収に関する個別のリスクは専門家へ相談し、資金表では、金額がまだ確定していないことと、受取時期が未確定なことを別に表示します。
6.同じ日付に重ねて、支払いの谷を見つける
三つの資金表ができたら、日付をそろえて並べます。株式の支払い、借入れの入金、専門家への支払い、会社の給与や仕入れなどが、同じ時期に集中していないかを確認します。合計額が足りていても、必要な日より後に入金するなら、その時点の支払いには使えません。契約上の日付と、実際に資金を動かせる日を分けることが大切です。
資金調達に関係する日付は、相談、申込み、必要資料の提出、条件の確認、資金の実行というように分けます。どこまで進んでいるかが分からないまま、入金日だけが先に表へ入っている状態は避けます。金融機関や支援機関へ予定を確認し、まだ確約されていない部分には、そのことが分かる印を付けます。予定の更新は、資金表の全当事者へ必要な範囲で共有します。
支払日を変える案を検討する場合も、資金表の都合だけで動かさないようにします。相手の受取予定や会社の運営に影響するためです。取引条件の変更を伴うなら、関係者の合意や必要な手続を確認します。会社、後継者、先代のうち一つの表だけが改善して、別の表に無理が移っていないかを、並べた状態で確かめます。
編集部の提案では、資金が不足する可能性のある時点を見つけたら、すぐに調達先を増やすより、金額、時期、確度のどこに原因があるかを整理します。未確定の税額なのか、入金待ちなのか、想定外の投資なのかで、相談先と必要資料が違います。原因を分けてから動けば、関係者へ同じ説明を何度も作り直す負担も抑えやすくなります。
同じ支払いでも、契約上の期限と社内の手続日が違うことがあります。振込を申請する日、承認する人が確認できる日、金融機関で処理できる日を確かめます。資金そのものが足りていても、担当者や承認権限の引継ぎが終わっていなければ、予定どおりに動かせない可能性があります。お金と事務の準備を別々に確認します。
三つの資金表を続けて更新するには、主体と日付を取り違えない仕組みが必要です。会計のデータ、金融機関へ提出する資料、個人が管理する予定を同じ場所へ無条件に集めず、どの項目を誰が確認するかを決めます。実装上は、元データと集計欄の対応、更新した日、未確認の状態を残せることが重要です。数字を転記する作業だけを自動化しても、負担者や入出金の時点が違えば、資金が重複して見える問題は解消しません。
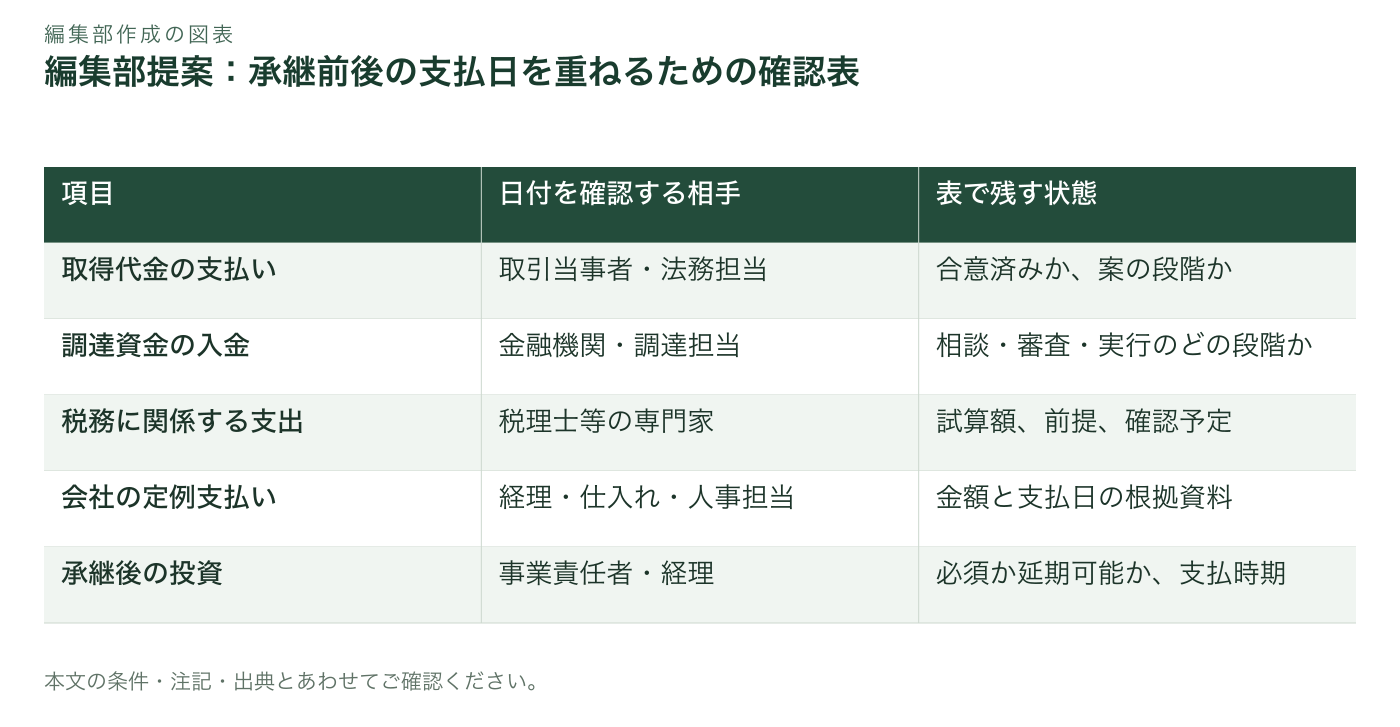
表の内容をテキストで読む
| 項目 | 日付を確認する相手 | 表で残す状態 |
|---|---|---|
| 取得代金の支払い | 取引当事者・法務担当 | 合意済みか、案の段階か |
| 調達資金の入金 | 金融機関・調達担当 | 相談・審査・実行のどの段階か |
| 税務に関係する支出 | 税理士等の専門家 | 試算額、前提、確認予定 |
| 会社の定例支払い | 経理・仕入れ・人事担当 | 金額と支払日の根拠資料 |
| 承継後の投資 | 事業責任者・経理 | 必須か延期可能か、支払時期 |
7.承継後の投資を、取得代金の残りで考えない
承継の直後には、引継ぎのための業務、従業員の教育、設備の修繕、会計や管理の整備などが必要になる場合があります。取得代金を用意した後で余裕があれば考える、という順番にすると、事業を続けるために必要な支出が後回しになりかねません。何をそのまま続け、何を変える予定なのかを整理して、資金表へ反映します。
投資は、今すぐ必要なもの、実際の状況を見て判断するもの、成長のために検討するものを分けます。例えば、安全や事業継続に関係する修繕と、新たな販路のための追加投資では、判断の時期が違います。優先順位を付けるのは、重要でない費用を探すためではありません。資金が限られるときに、何を先に確認しなければならないかを明らかにするためです。
人が作業する時間にも注意します。引継ぎ期間中に通常の生産や営業の対応力が下がるなら、売上や外注費の見込みへ影響する可能性があります。予定表に作業時間を書いただけで費用の影響を消さず、誰が通常業務を支えるかを考えます。必要に応じて、引継ぎの作業量と会社の資金計画を同じ担当者の間で読み合わせます。
新しい投資を計画へ加えたら、支払いだけでなく、使い始めるまでの期間も確認します。発注時、納品時、利用開始時で支払う条件が分かれる場合もあります。投資の効果が現れる時期を早く置きすぎると、会社の資金表が楽観的になります。効果の数値がまだ検証できていないなら、確定した費用と、検討中の改善見込みを別の欄に置きます。
移行費用の見積もりには、一時的な支出と、その後も続く支出を分けて載せます。初期設定の費用と利用料、引継ぎのための外部支援と恒常的な外注などを混ぜないようにします。一定期間だけ増える負担と、通常の運営費が変わる影響を区別できれば、承継後の計画を更新する際に、どの前提を見直すべきかが明確になります。
8.融資や公的支援は、資金使途と申込主体から調べる
中小企業庁の支援策のページは、承継時の株式の買い取りや相続税の支払いなどに必要な資金に対し、融資や信用保証を利用する支援を紹介しています。経営承継円滑化法の案内も、金融支援の前提となる認定の枠組みを示しています。制度名を先に選んで計画を合わせるより、誰が何に使う資金かを分けてから確認する方が、相談の出発点を整えやすくなります。
相談メモには、申込みを考える人や会社、使い道、必要な時期、自己資金、他の調達の予定を記入します。制度に関する要件や審査、手続は、最新の公式案内と窓口で確認します。認定の申請ができること、融資を申し込めること、実際に希望の時期や金額で資金が入ることを、同じ意味にしないようにします。
支援策の紹介ページには、税制、補助金、相談機関なども並んでいますが、本稿は個別の適用や金額を判定しません。資金表には、未確定の支援を利用しない場合の予定も残します。採択や認定、審査の結果に依存する支出なら、その条件が整わなかったときに何を見直すかを、資金調達の相談と合わせて考える必要があります。
取引の期日が先に決まっている場合ほど、早く窓口へ日程を伝えます。その際、利用できる制度を教えてほしいという問いだけでなく、どの支払いが、いつまでに、どの主体に必要なのかを示します。必要書類の取得や関係者の調整に時間がかかることも考え、未提出の資料と次の確認先を記録して、相談の進行を追える状態にします。
制度を確認するときは、公式ページの確認日も残します。紹介記事や手元の古い資料に書かれた条件が、そのまま現在の相談へ使えるとは限りません。自社の計画の版と、窓口へ伝えた条件の版を一致させることも重要です。制度の情報だけが新しく、相談に使った取得対象や支払予定が古いままにならないようにします。
9.金額・入金時期・営業の三方向で、変化を試す
資金計画には、予定どおり進む場合だけでなく、前提が変わった場合の表も用意します。編集部の提案では、支出が増える、入金が遅れる、営業からの資金が減るという三つの方向を分けて確認します。一度に全ての悪いことを重ねて不安を大きくするのではなく、どの変化が、どの財布の、どの時点へ影響するかを見つけます。
支出の増加では、調査で追加の修繕が必要になった場合や、移行作業が増えた場合などを考えます。入金の遅れでは、取引や融資の予定がずれた場合を確認します。営業の変化では、顧客からの入金や仕入先への支払いの条件が変わった場合などを検討します。どの幅で試すかは実際の根拠に合わせ、業界共通の安全率のように扱いません。
変化を試して資金が不足する見込みになったら、不足額だけを報告して終えないようにします。どの前提を変えれば改善するか、実行できる選択肢は何かを整理します。支出の順番を変える、投資内容を見直す、条件を相談するなどの案を、相手の合意や専門家の確認が必要なものと、自社で検討できるものへ分けます。
資金が足りる表ができても、その表を実行できるとは限りません。入金日の確認先、支払いを承認する人、資料を更新する人が不明なら、計画は古くなります。どの変化が起きたら見直すのかも決めておきます。金額の大小だけでなく、重要な調達の見通しや契約条件が変わった場合を、更新のきっかけにすることが有効です。
変更を試した表には、元の計画から何だけを変えたかを明記します。入金日と投資額を同時に変えた表ばかり作ると、資金不足の原因を追えません。最初は一つずつ影響を確認し、必要に応じて複数の変化を重ねます。試算の数が多いことよりも、関係者がどの条件を判断するための表かを理解できることが大切です。
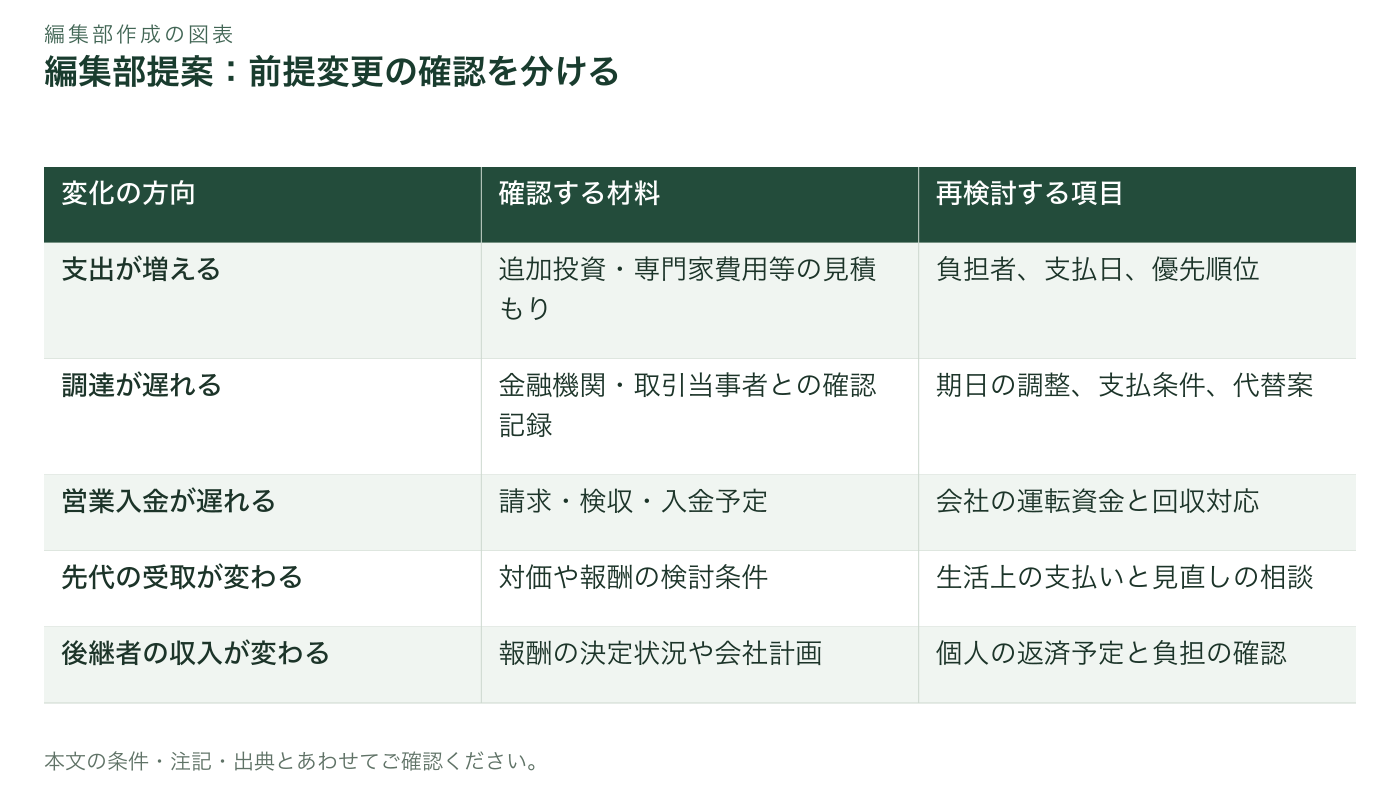
表の内容をテキストで読む
| 変化の方向 | 確認する材料 | 再検討する項目 |
|---|---|---|
| 支出が増える | 追加投資・専門家費用等の見積もり | 負担者、支払日、優先順位 |
| 調達が遅れる | 金融機関・取引当事者との確認記録 | 期日の調整、支払条件、代替案 |
| 営業入金が遅れる | 請求・検収・入金予定 | 会社の運転資金と回収対応 |
| 先代の受取が変わる | 対価や報酬の検討条件 | 生活上の支払いと見直しの相談 |
| 後継者の収入が変わる | 報酬の決定状況や会社計画 | 個人の返済予定と負担の確認 |
10.架空例:株式の支払いと会社の資金を二重に数えない
ここからは、金額や制度の条件を置かない編集部の架空例です。後継者が先代から会社の株式を買い取る案を考えています。会社には通帳残高がありますが、その一部は近く支払う仕入れと給与に充てる予定でした。関係者は、株式の取得代金を用意できれば承継の準備はできた、と考えかけていました。そこで三つの資金表を作り直します。
株式の代金は、後継者の表では支出、先代の表では受取予定に置きます。会社の表へは、その取引だけを理由とした営業入金を加えません。会社が支払う別の費用や、予定する資金移動があるなら、その理由と条件を別に確認します。こうすると、一つの取引のお金を、個人の取得資金と会社の運転資金の両方へ数えていないかが見えてきます。
次に会社の表へ、承継後に必要と分かった設備の修繕を加えます。先代の表には、受取時期が変わると困る支払いを記入し、後継者の表には、借入れを検討した場合の返済と生活の見通しを置きます。どれか一つの都合で日付をずらさず、誰に何を相談すれば、実行できる計画へ近づけるかを話し合います。
この架空例の結論は、会社の現金を使うべきかどうかでも、特定の融資を利用すべきかどうかでもありません。お金の出入りを主体ごとに分けたことで、検討していなかった資金の不足と、専門家へ確かめるべき境界が分かった、ということです。実際の資金移動や税務上の扱いは、個別の条件を示して確認する必要があります。
VERSAROCへの相談では、まず現在の資金表がどの資料から作られ、どこで手作業や確認待ちが発生するかを整理できます。会社の資金と個人の予定を区別した表示、限定した閲覧、予定と実績の照合など、技術・運用面で支援を検討するための問いに分けます。融資先の審査や税務上の判断を代わりに行うものではありません。相談先へ渡す情報と社内だけで扱う情報の境界を決め、更新可能な資料へ整えることを目指します。
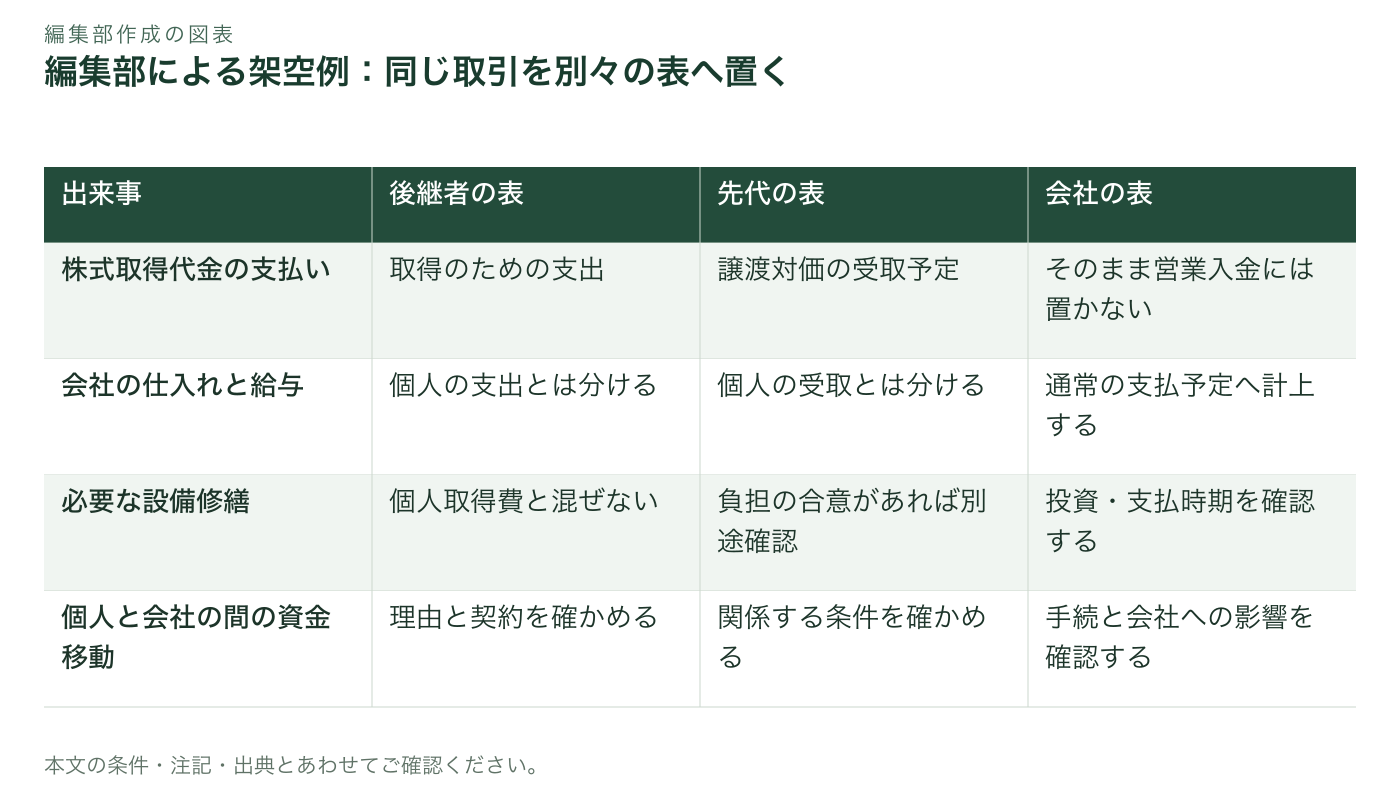
表の内容をテキストで読む
| 出来事 | 後継者の表 | 先代の表 | 会社の表 |
|---|---|---|---|
| 株式取得代金の支払い | 取得のための支出 | 譲渡対価の受取予定 | そのまま営業入金には置かない |
| 会社の仕入れと給与 | 個人の支出とは分ける | 個人の受取とは分ける | 通常の支払予定へ計上する |
| 必要な設備修繕 | 個人取得費と混ぜない | 負担の合意があれば別途確認 | 投資・支払時期を確認する |
| 個人と会社の間の資金移動 | 理由と契約を確かめる | 関係する条件を確かめる | 手続と会社への影響を確認する |
11.専門家と金融機関へ、同じ前提を伝える
相談先によって、必要な資料や確認する範囲は違います。金融機関には、使途、調達主体、返済の見通しなどが関わり、税理士等には、取引の方法や資産の状況などが関わります。それぞれへ別の数字や古い日程を伝えると、回答の前提がずれてしまいます。全員に全資料を配るのではなく、共通の基本条件と、役割ごとの資料を分けて用意します。
基本条件のメモには、承継する対象、関係する人や会社、検討している方法、予定時期、まだ決まっていない事項を載せます。価格や支払いの予定が変わったら、どの相談先へ伝える必要があるかも記録します。専門家から別の案が示された場合は、案の名前だけを資金表へ足さず、三つの財布のどこへ、どのような影響があるかを確かめます。
回答を受けたときは、確認できた事実、条件付きの説明、追加資料が必要な部分を分けます。条件付きの説明を、会社内で確定事項として広げないようにします。制度の窓口から受けた案内と、個別の審査や契約で確認する内容の違いにも注意します。次に何を提出するかが決まれば、担当者と期限を資金表の確認欄へつなげます。
個人の資金については、共有範囲を必要以上に広げない配慮も必要です。会社の担当者が把握するべきなのは、事業運営に必要な資金条件や判断の時期であり、必ずしも家族の全ての資産や生活の詳細ではありません。確認の必要性と資料の取扱いを相談先と整理し、共有した版と相手を追える状態にしておきます。
12.返済計画を、承継後の経営判断と切り離さない
承継のための資金が入った後も、借入れをした主体には返済が続きます。会社の返済と、後継者個人の返済を区別し、誰の収入にどれだけ依存する予定なのかを確認します。個人の返済を理由に会社の支払いを圧迫したり、会社の成長計画を理由に個人の負担を説明しないままにしたりしないことが大切です。
資金表では、利息、元金、支払いに関係する費用などを、契約条件に基づいて整理します。実際の条件が決まる前に、広告や他社の例の金利をそのまま使わないようにします。条件が変わったら、承継時の取得が可能かだけでなく、その後の返済と事業の運転が続けられるかも見直します。相談時の試算と契約後の予定を分けて保管します。
先代への支払いを段階に分ける案も、金額の調整だけではありません。受け取る側の資金の予定や、支払いに関する条件の確認が必要です。個別の契約内容やリスクについては専門家へ相談し、会社の資金が不足したら後で払えばよいという曖昧な前提にしないようにします。支払いが変わる可能性があれば、どの時点で誰へ知らせるかを整理します。
事業の計画が変わったときには、会社の表だけでなく、後継者と先代の関係する表へも影響を確認します。重要顧客の入金が遅れた、必要な投資が増えた、承継時期を見直すことになった、といった変化がきっかけになります。三つの表を毎回全員で細かく読む必要はありませんが、前提が変わったことを見落とさない連絡の仕組みを持ちます。
13.計画を引き継ぎ、実績から更新する
承継日を過ぎたら、資金表を作った担当者から、新しい経営・経理の担当者へ更新の方法を渡します。表の数字だけを引き継いでも、入金予定の確認先や、未確定額を置いた理由が分からなければ、次の判断に使えません。元の資料、計算方法、更新の周期、確認中の事項を一緒に整理し、会社の運営の中で続けられる形にします。
予定と実績の差が出たら、差額を翌月へ移すだけで終えないようにします。金額が変わったのか、時期が変わったのか、見込んでいた出来事が起きなかったのかを分けます。相手との確認が必要な差と、社内の見積もりを直せばよい差では、対応が違います。会社の資金表を更新するときに、個人側へ影響する項目も必要な範囲で伝えます。
表の精度を上げることと、承継の条件を決めることは別です。計算が細かくなっても、負担者や時期が未合意なら、未合意として扱います。逆に、小さな誤差を全て解消するまで相談を始めないのも非効率です。重要な不確定事項がどこにあるかを示し、専門家や金融機関と次に確かめる順番を決めるために使います。
承継資金の準備は、取引の成立だけでなく、その後に会社と関係者がそれぞれの役割を続けられるかを考える作業です。会社の支払い、後継者の取得と返済、先代の受取と生活を分けたうえで、日付と条件をつなぎます。お金を一つの合計で説明する状態から、誰が、いつ、何を確認する必要があるかを説明できる状態へ進むことが、本稿の提案です。
公式出典・確認済みの事実
最終確認日:2026/11/07。以下の事実を公式資料で確認しています。本文の実務上の提案は編集部による整理です。
- 中小企業庁は経営承継円滑化法の枠組みで金融支援の前提となる認定等を案内している。
- 事業承継の支援策のページは、株式買取等の承継資金に対する融資・信用保証を紹介している。
この記事は一般的な情報提供です。個別案件の法律・税務・会計・投資判断を代替するものではありません。制度や契約の扱いは、最新の公式資料および担当の専門家にご確認ください。
編集方針・訂正のご連絡について ↗